相続した不動産をひとまず賃貸に!将来の売却も考えた貸し方と契約の注意点
2026/11/16
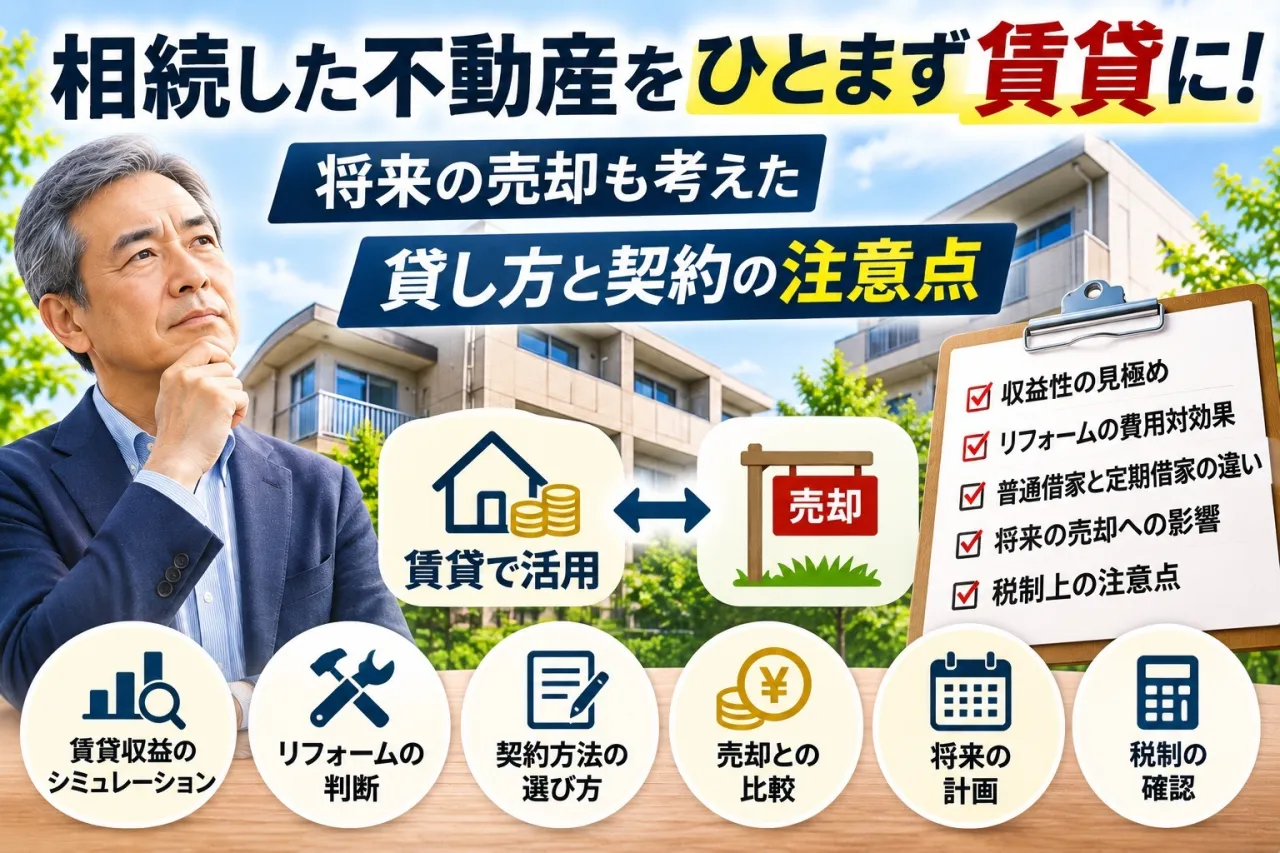
親や親族から不動産を相続した際、売却するべきか、それとも賃貸物件として活用するべきか、迷われる方もいらっしゃるのではないでしょうか。
「相続した実家をすぐに売却するのは気が進まない」
「空き家のまま所有するくらいなら、賃貸にして家賃収入を得たい」
「将来的には売却したいが、それまでの間だけ貸せないだろうか」
「相続した店舗や事務所を、ひとまずテナント募集してみたい」
このような場合、すぐに売却するのではなく、一定期間賃貸物件として活用する方法も考えられます。
しかし、「空き家のままではもったいないから、とりあえず貸す」という判断には注意が必要です。
賃貸経営には、原状回復やリフォーム費用、固定資産税、修繕費、管理費用などが発生します。
また、いったん賃貸借契約を締結すると、将来的に売却したいと考えても、貸主の都合だけで簡単に退去してもらえるとは限りません。
大切なのは、賃貸によってどの程度の収益が得られるのか、将来の売却にどのような影響があるのかを事前に確認することです。
今回は、相続した不動産をひとまず賃貸にする場合の収益性の見極め方と、将来の売却を考えた賃貸借契約の注意点について解説します。
1.相続した不動産は、売却せずに賃貸するという選択肢もある
相続した不動産の活用方法として、一般的には売却、賃貸、自己利用などが考えられます。
その中でも、将来的な売却を視野に入れながら賃貸する方法には、次のようなメリットがあります。
- 不動産を手放さずに家賃収入を得られる
- 売却時期を急がずに検討できる
- 空き家のまま放置することを避けられる
- 賃貸経営を続けながら将来の売却を検討できる
- 収益物件として売却できる可能性がある
例えば、相続したマンションを数年間賃貸し、家賃収入を得ながら将来の売却を検討する方法があります。
また、店舗や事務所の場合には、テナントを誘致することで収益不動産としての価値が高まる可能性もあります。
ただし、賃貸にすることで必ず資産価値が上がるわけではありません。
物件によっては、空室のまま売却した方が高い価格で売れる場合もあります。
賃貸にすること自体を目的とせず、収益性と将来の売却可能性を比較することが重要です。
2.まず確認したいのは「本当に賃貸で収益が得られるか」
相続した不動産を賃貸にする際、最も重要なのが収益性の見極めです。
例えば、月額10万円で貸せるマンションがあったとします。
年間の家賃収入は120万円です。
しかし、この120万円がそのまま利益になるわけではありません。
賃貸経営には、次のような費用が発生します。
- 固定資産税・都市計画税
- 建物の維持管理費
- 管理会社への委託費用
- 火災保険料
- 設備の修繕・交換費用
- 入退去に伴う原状回復費用
- 入居者募集にかかる費用
- 空室期間中の家賃収入の減少
区分マンションの場合には、管理組合へ支払う管理費や修繕積立金なども考慮する必要があります。
また、築年数が古い物件では、給湯器やエアコンなどの設備交換、給排水設備の修繕などが必要になることもあります。
家賃収入だけでなく、これらの費用を差し引いた収益を確認しましょう。
家賃10万円のマンションを賃貸した場合の収支例
以下は、月額10万円で貸し出す区分マンションを想定した簡易シミュレーションです。
|
項目 |
年間金額 |
|
家賃収入(満室想定) |
120万円 |
|
空室損失(年間1か月相当) |
▲10万円 |
|
管理費・修繕積立金 |
▲24万円 |
|
固定資産税・都市計画税 |
▲10万円 |
|
賃貸管理委託費用 |
▲6万円 |
|
火災保険料 |
▲2万円 |
|
修繕費・募集費等の年平均見込額 |
▲10万円 |
|
年間の想定収支 |
58万円 |
※金額は説明のための仮定です。実際の費用は物件や契約条件によって異なります。所得税等、借入返済、取得時の費用などは含めていません。
この例では、年間120万円の家賃収入に対して、想定収支は58万円となります。
さらに、賃貸開始前に100万円のリフォーム費用が必要であれば、その投資を回収する期間も考えなければなりません。
重要なのは、家賃がいくら取れるかではなく、最終的にいくら手元に残るかという視点です。
3.賃貸開始前のリフォーム費用は回収できる?
相続した不動産を貸し出す場合、室内の原状回復や設備交換が必要になることがあります。
特に、被相続人が長年居住していた住宅では、設備や内装が古くなっている場合も少なくありません。
例えば、次のような工事が考えられます。
- クロスや床材の張替え
- キッチン・浴室・トイレの交換
- エアコンや給湯器の交換
- ハウスクリーニング
- 給排水設備の補修
- 電気設備の点検・更新
ただし、賃貸にするためにすべての設備を新しくする必要はありません。
周辺の賃貸需要や想定賃料に応じて、必要な工事を選択することが大切です。
例えば、リフォーム費用に200万円かけた場合でも、年間の手残りが40万円程度であれば、単純計算で投資回収に5年かかります。
その間に設備の故障や空室が発生すれば、回収期間はさらに長くなる可能性があります。
また、数年後に売却する予定であれば、リフォーム費用を家賃収入だけで回収できないケースも考えられます。
一方、リフォームによって将来の売却価格が改善する可能性もあります。
そのため、工事費用を検討する際には、賃貸収益だけでなく、将来の売却価格への影響も考慮しましょう。
4.将来売却するなら「普通借家契約」と「定期借家契約」の違いを知っておく
相続した不動産をひとまず賃貸にする場合、特に注意したいのが賃貸借契約の種類です。
一般的な建物賃貸借契約には、普通借家契約と定期借家契約があります。
普通借家契約
普通借家契約は、契約期間が満了しても、法定更新などによって契約が継続する場合があります。
貸主から更新を拒絶したり、解約を申し入れたりする場合には、原則として正当事由が必要です。
そのため、例えば「3年間だけ貸して、その後は売却したい」と考えていても、契約期間満了を理由に必ず退去してもらえるわけではありません。
ただし、入居中のまま収益物件として売却することは可能です。
定期借家契約
定期借家契約は、法令で定められた方式や手続きを満たすことで、契約期間の満了により更新なく終了する契約です。
将来的に売却や自己利用を予定している場合には、選択肢の一つになります。
ただし、定期借家契約には、契約締結時の書面等による手続きや事前説明など、法律上の要件があります。
また、契約期間が1年以上の場合には、原則として期間満了の1年前から6か月前までの間に終了通知を行う必要があります。
定期借家契約だからといって、貸主の希望する時期に自由に退去を求められるわけではありません。
さらに、定期借家契約は入居希望者の募集に影響する場合もあります。
例えば、長期間の居住や営業を希望する借主にとっては、契約期間が限定されることがデメリットになる可能性があります。
将来の売却を考える場合には、契約の終了時期だけでなく、賃料水準や入居者募集への影響も踏まえて契約方法を選ぶことが重要です。
5.入居中の物件は売却価格が下がることもある?
賃貸中の不動産を売却する場合、一般的にはオーナーチェンジ物件として売却することになります。
オーナーチェンジ物件とは、入居者との賃貸借契約を引き継ぐ形で売買される不動産です。
例えば、区分マンションを空室の状態で売却する場合、購入希望者には自己居住を目的とする方も含まれます。
一方、賃貸中の状態で売却する場合には、主に家賃収入を目的とする投資家が購入対象になります。
そのため、物件によっては、空室で売却する場合と賃貸中に売却する場合で、想定価格が異なることがあります。
特に、自己居住用の需要が高いマンションでは、空室の方が高く売れるケースも考えられます。
一方、一棟アパートやテナントビルなどの収益不動産では、安定した賃料収入が評価されることもあります。
売却価格を比較する際のポイント
- 空室で売却した場合の想定価格
- 賃貸中に売却した場合の想定価格
- 賃貸期間中に得られる収益
- 賃貸開始時の工事費用
- 将来の修繕費用
- 売却までに必要な期間
これらを比較することで、ひとまず賃貸にするべきか判断しやすくなります。
6.店舗・事務所・ビルは賃貸によって価値が高まる可能性も
相続した不動産が店舗や事務所、テナントビルの場合には、住宅とは異なる判断が必要になります。
例えば、長期間空室になっている店舗でも、立地や設備条件によってはテナント需要が見込める場合があります。
また、テナントを誘致して安定した賃料収入を確保することで、収益不動産としての評価が高まる可能性もあります。
ただし、店舗や事務所の賃貸では、次のような点に注意が必要です。
- 募集可能な業種
- 電気・ガス・給排水などの設備容量
- 内装工事の負担区分
- 敷金・保証金の設定
- 原状回復条件
- 普通借家契約・定期借家契約の選択
- テナントの信用力
- 将来的な建替えや売却への影響
特に店舗では、テナントが多額の内装工事費用を負担することがあります。
そのため、短期間の定期借家契約では出店希望者が限定される可能性があります。
一方、長期間の普通借家契約を締結すると、将来的な建替えや空室での売却が難しくなる場合があります。
事業用不動産では、目先の賃料収入だけでなく、テナントの業種や契約内容が将来の不動産価値に与える影響も重要です。
7.賃貸する場合と今すぐ売却する場合を比較する
相続した不動産をひとまず賃貸にするかどうか判断する際には、売却した場合と賃貸した場合の収支を比較することをおすすめします。
例えば、現在2,500万円で売却できると想定されるマンションがあったとします。
賃貸にした場合、年間の想定収支が60万円であれば、5年間で300万円の収益が見込まれます。
ただし、賃貸開始時に100万円のリフォーム費用が必要であれば、単純計算では5年間の差引額は200万円です。
さらに、5年後の売却価格が2,300万円になっていた場合、単純な合計額は2,500万円となります。
一方、現在売却すれば2,500万円を現金化できます。
この例では、5年間賃貸しても、単純計算上は現在の売却価格と同じ金額になります。
しかも、実際には売却時の諸費用や税金、予想外の修繕費用なども考慮する必要があります。
また、今すぐ売却して得た資金を別の用途に活用できることも、比較する際の重要なポイントです。
このように、家賃収入が得られるという理由だけで、賃貸が有利になるとは限りません。
賃貸と売却の比較例
|
項目 |
今すぐ売却 |
5年間賃貸して売却 |
|
現在の想定売却価格 |
2,500万円 |
― |
|
5年間の想定賃貸収支 |
― |
300万円 |
|
賃貸開始時のリフォーム費用 |
― |
▲100万円 |
|
5年後の想定売却価格 |
― |
2,300万円 |
|
単純合計 |
2,500万円 |
2,500万円 |
※上記は比較方法を説明するための仮定です。売却諸費用、譲渡所得税等、保有期間中の追加費用、資金の時間価値などは含んでいません。将来の売却価格や賃貸収益を保証するものではありません。
実際の判断では、売却価格の変動リスクや税負担、資金の運用機会なども含めて検討する必要があります。
8.相続した空き家を貸す前に税制も確認する
相続した不動産を賃貸にする場合には、税制面にも注意が必要です。
例えば、被相続人が居住していた家屋について、一定の要件を満たして売却する場合には、いわゆる「相続空き家の3,000万円特別控除」が適用される可能性があります。
しかし、この特例には、相続後の使用状況や売却期限、建物の要件など、複数の条件があります。
相続後に賃貸として利用した場合には、原則としてこの特例の適用要件を満たさなくなるため、注意が必要です。
また、相続税を納税している場合には、一定の条件のもとで取得費加算の特例が適用されるケースもあります。
これらの税制は、売却時期や物件の利用状況によって取り扱いが異なります。
賃貸借契約を締結する前に、税理士などの専門家へ税制上の影響を確認することをおすすめします。
9.相続した不動産を賃貸にする前のチェックリスト
相続した不動産を貸し出す前には、次の項目を確認してみましょう。
- 現在の状態で売却した場合の想定価格
- 周辺の賃貸需要と想定賃料
- 賃貸開始前に必要な原状回復・リフォーム費用
- 毎月の管理費用や維持管理費
- 今後必要になる修繕費用
- 想定される空室期間
- 普通借家契約・定期借家契約の選択
- 賃貸中に売却した場合の想定価格
- 相続に関する税制上の特例への影響
- 相続人の今後の保有方針
これらを整理することで、賃貸にするメリットとデメリットが見えやすくなります。
また、賃貸開始前に売却査定と賃料査定の両方を行うことも有効です。
まとめ|相続した不動産は「貸せるか」より「貸すべきか」が重要
相続した不動産をひとまず賃貸にすることは、将来的な売却を考えるうえでも選択肢の一つです。
しかし、家賃収入が得られるからといって、必ずしも賃貸が有利とは限りません。
賃貸開始時のリフォーム費用や維持管理費、空室リスク、将来の売却価格への影響などを考慮する必要があります。
また、普通借家契約と定期借家契約では、将来の売却や自己利用に関する自由度が異なります。
特に、被相続人が居住していた空き家については、賃貸することで税制上の特例を利用できなくなる可能性もあります。
相続した不動産は、「貸せるかどうか」だけでなく、「本当に貸した方がよいのか」を見極めることが重要です。
賃貸経営を続ける場合と、現在の状態で売却する場合を比較し、将来の資産価値まで考えた判断をおすすめします。
相続不動産の賃貸・管理・売却はレジスタへご相談ください
レジスタ合同会社では、日本橋・人形町エリアを中心に、相続した不動産の賃貸募集・賃貸管理・売買仲介に対応しています。
アパート・マンションなどの居住用不動産だけでなく、店舗・事務所・テナントビルなどの事業用不動産についてもご相談を承っております。
弊社では、賃貸仲介・管理と不動産売買仲介の両方を行っているため、賃貸した場合の収益性と売却した場合の条件を比較したご提案が可能です。
また、建築に関する知識を活かし、原状回復やリフォーム、設備更新、バリューアップなどについてもご相談いただけます。
「相続した実家を貸すか売るか迷っている」
「賃貸にした場合、実際にどの程度の利益が残るのか知りたい」
「リフォーム費用をかけてまで貸すべきか判断したい」
「相続した店舗や事務所をテナント募集したい」
「ひとまず賃貸にして、将来的には売却したい」
このようなご相談にも対応しております。
相続に関する権利関係や法律・税務上の問題については、司法書士・弁護士・税理士などの専門家と連携しながら対応いたします。
売却か賃貸か、まだ方針が決まっていない段階からでもお気軽にご相談ください。
--------------------------------------------------------------------
レジスタ合同会社
住所:
東京都中央区日本橋人形町3-3-5天翔日本橋人形町ビル206
電話番号 :
03-3527-2637
FAX番号 :
03-3527-2638
宅地建物取引業免許 東京都知事(2)第101770号
建設業許可 東京都知事許可(般-6)第150822号
コーポレートサイト:https://re-gista.co.jp
賃貸サイト:https://re-gista.com
外国人技能実習生賃貸ナビ:https://www.gaikokujinginou-re.com
テナントショップ人形町:https://ningyocho.tenant-info.net
X(Twitter):https://twitter.com/regista_re
Facebookページ:https://www.facebook.com/regista.llc
インスタグラム:https://www.instagram.com/regista_re
不動産売却LP:https://re-gista-baikyaku.com
日本橋人形町で信頼できる賃貸管理
--------------------------------------------------------------------