相続した店舗・ビルは売る?貸す?賃貸経営を続けるか判断するポイント
2026/10/29
親や親族から店舗やテナントビルなどの事業用不動産を相続したものの、今後どのように活用するべきか悩まれている方もいらっしゃるのではないでしょうか。
「親が長年管理していたビルを相続したが、不動産経営の経験がない」
「テナントが退去して空室になっているが、売却した方がよいのか」
「古いビルなので、修繕して貸し続けるべきか迷っている」
「現在の管理会社に任せているが、空室がなかなか決まらない」
このような場合、必ずしもすぐに売却する必要はありません。
立地や建物の状態、賃貸需要によっては、テナント募集を行い、賃料収入を得ながら不動産を保有する方法も考えられます。
また、空室を改善して収益性を高めたうえで、将来的に売却するという選択肢もあります。
今回は、相続した店舗・ビルについて、売却する場合と賃貸経営を続ける場合の違いや、判断するために確認したいポイントを解説します。
1.相続した店舗・ビルには3つの選択肢がある
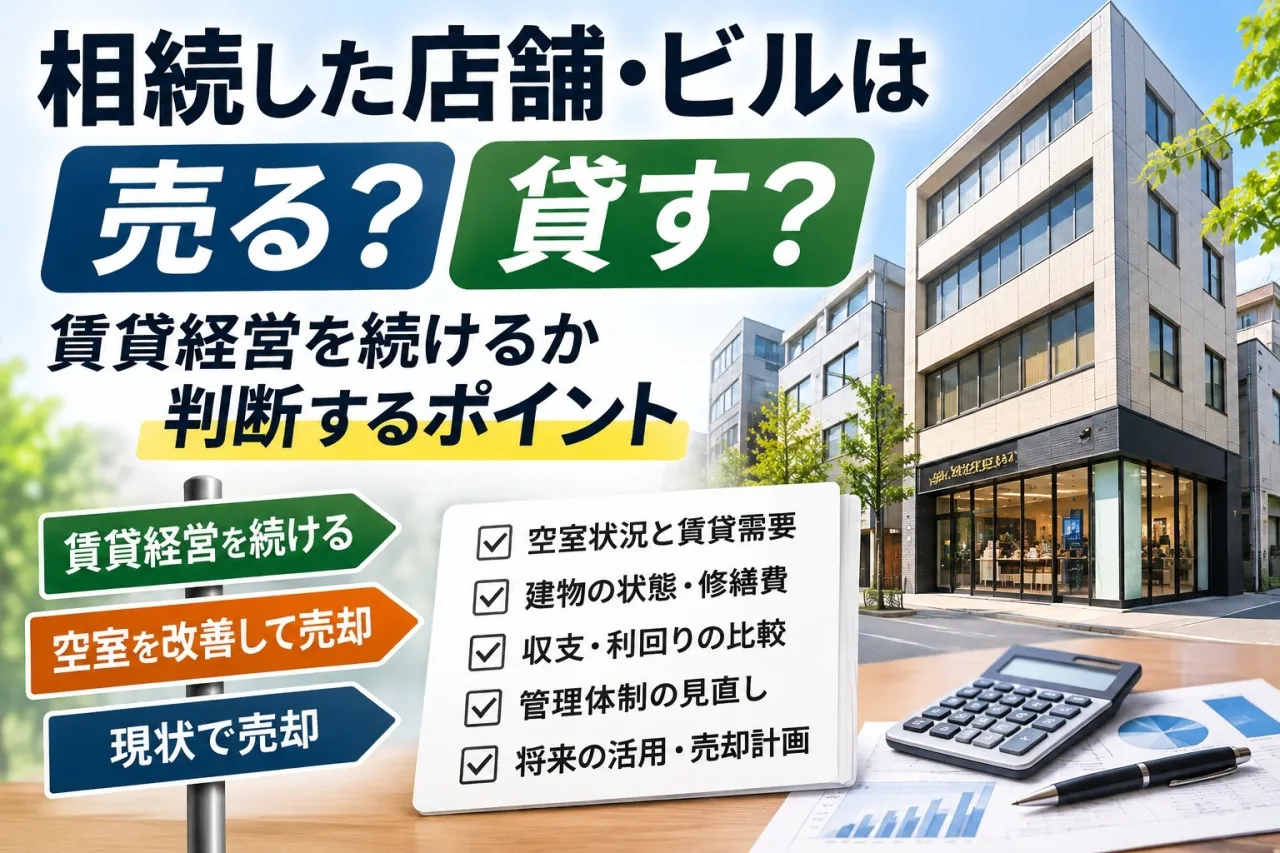
相続した店舗やビルの活用方法は、大きく3つに分けられます。
① 現在の状態で売却する
現在の入居状況や建物の状態のまま売却する方法です。
建物の老朽化が進んでいる場合や、相続人が賃貸経営を希望していない場合には、有力な選択肢になります。
また、複数の相続人で不動産を相続した場合には、売却して現金化することで遺産分割を進めやすくなることもあります。
ただし、空室が多いビルでは、購入希望者が修繕費用や空室リスクを考慮するため、売却価格に影響する可能性があります。
② テナント募集を行い、賃貸経営を継続する
空室がある場合には、テナント募集を行い、賃料収入を得ながら保有する方法があります。
特に、駅から近い店舗やオフィス需要のあるエリアでは、募集条件を見直すことで新たなテナントが見つかる可能性があります。
また、すでに複数のテナントが入居している場合には、管理体制を整えることで賃貸経営を継続することも考えられます。
ただし、建物の修繕費用や空室リスク、テナント対応など、貸主としての負担が発生します。
③ 空室を改善してから売却する
もう一つの選択肢が、テナント募集によって稼働率を改善し、収益物件として売却する方法です。
収益不動産では、現在の賃料収入や稼働率が購入希望者の判断材料になります。
そのため、空室を改善することで売却価格が上昇する可能性があります。
ただし、必ずしも満室にしてから売却する方が有利とは限りません。
売却までの時間や募集費用、修繕費用などを考慮し、現況売却との比較が必要です。
2.まずは現在の賃貸借契約と収支を確認する
相続した店舗・ビルについて最初に確認したいのが、現在の賃貸借契約と収支状況です。
被相続人が長年自主管理していた場合、相続人が契約内容を十分に把握していないケースもあります。
特に確認したいのは、次のような項目です。
- 各テナントの賃貸借契約書
- 契約期間と更新条件
- 賃料・共益費
- 敷金・保証金と返還条件
- 家賃滞納の有無
- 原状回復に関する特約
- 設備の所有区分と修繕負担
- 建物全体の維持管理費用
店舗や事務所では、住居と比較して保証金が高額になることがあります。
また、テナントによって契約条件が異なる場合もあるため、各区画の契約内容を整理することが重要です。
例えば、同じビル内でも普通借家契約と定期借家契約が混在していることがあります。
契約の種類によって、更新や契約終了の取り扱いが異なるため、将来的な売却や建替えを検討する際にも確認が必要です。
現在の家賃収入だけでなく、敷金・保証金の返還債務や将来の修繕費用まで把握することが、適切な判断の第一歩です。
3.空室がある店舗・ビルは募集条件を見直す
相続したビルに空室がある場合、すぐに売却する前に、現在の募集条件を確認してみましょう。
例えば、長年同じ条件で募集している物件では、現在の市場ニーズと合っていない可能性があります。
見直したい主な項目は以下のとおりです。
募集賃料は周辺相場に合っているか
店舗や事務所の賃料は、立地だけでなく、階数、面積、視認性、設備、建物の状態などによって異なります。
特に店舗の場合、1階路面店舗と上階の店舗では、賃料水準や需要が大きく異なることがあります。
現在の募集賃料が適切か、周辺の募集事例や成約事例を確認することが重要です。
募集可能な業種を限定しすぎていないか
店舗物件では、募集可能な業種によって入居希望者の数が変わります。
例えば、長年「事務所限定」で募集している物件でも、建物の用途や設備、法令上の条件などを確認したうえで、サービス店舗などへ募集対象を広げられる場合があります。
また、飲食店不可としている物件でも、業態や設備条件によっては一部の飲食業種を検討できる可能性があります。
ただし、用途地域や建築基準法、消防法、管理規約などの確認が必要です。
業種を広げれば必ず良いというわけではなく、建物や周辺環境との相性も重要になります。
募集広告は十分に行われているか
募集条件が適切でも、物件情報が入居希望者に届いていなければ、問い合わせにはつながりません。
室内写真、間取り図、設備情報、募集媒体などを見直すことも重要です。
特に事業用賃貸では、物件の使い方を具体的にイメージできる情報が求められます。
レジスタでは、テナントショップ人形町の運営を通じて、店舗・事務所などのテナント募集を行っています。
4.古い店舗・ビルはリフォームやバリューアップを検討する
相続したビルの築年数が古い場合、修繕やリフォームを行うべきか迷うこともあるでしょう。
ただし、古い建物だからといって、必ず大規模な改修が必要になるわけではありません。
例えば、次のような改善策が考えられます。
- 共用部の清掃や照明の見直し
- エントランスや外観の美観改善
- 空室区画の原状回復
- トイレや空調などの設備更新
- 間取りや区画の見直し
- 募集可能な用途・業種の再検討
建物の状態や立地によっては、比較的少ない費用で募集条件を改善できる場合があります。
一方、屋上防水や外壁、給排水設備などに大規模な修繕が必要な場合には、賃貸経営を継続するべきか慎重に判断する必要があります。
また、事務所を店舗へ変更するなど、用途変更を伴う場合には、建築基準法上の手続きや消防設備の確認が必要になることがあります。
重要なのは、工事を行う前に、想定賃料と必要な工事費用を比較することです。
5.空室を埋めてから売却すると高く売れる?
相続したビルを売却する際、「空室を埋めてから売却した方が高く売れるのでは?」と考える方もいらっしゃると思います。
確かに、収益不動産では賃料収入や稼働率が価格形成に影響します。
例えば、年間賃料収入が600万円のビルと900万円のビルでは、その他の条件が同じであれば、収益性の違いが評価に反映される可能性があります。
ただし、収益が増えた分だけ売却価格が必ず上昇するわけではありません。
購入希望者は、建物の状態、将来の修繕費用、テナントの信用力、契約期間、立地なども考慮します。
また、空室が多いビルでも、自社利用や建替えを目的とする買主にとっては魅力的な場合があります。
そのため、売却を検討する際には、次の2つの価格を比較することをおすすめします。
① 現在の状態で売却した場合の想定価格
② 空室改善後に売却した場合の想定価格
その差額と、空室改善に必要な費用や時間を比較することで、どちらが適しているか判断しやすくなります。
6.賃貸経営を続ける場合の収益性を確認する
賃貸経営を継続する場合には、毎月の賃料収入だけでなく、実際に手元に残る収益を確認することが重要です。
例えば、年間賃料収入が1,200万円あるビルでも、建物管理費、固定資産税、保険料、修繕費などが発生します。
さらに、将来的な大規模修繕費用や空室期間も考慮する必要があります。
特に築年数が古いビルでは、今後どの程度の修繕費用が必要になるかによって、賃貸経営の収益性が大きく変わることがあります。
また、相続人が複数いる場合には、賃料収入や修繕費用の負担について、相続人間で方針を整理することも大切です。
賃貸経営を続ける場合には、短期的な家賃収入だけでなく、5年後、10年後の建物の状態や収支も考えてみましょう。
7.管理会社を変更することで改善できることも
親が長年付き合っていた管理会社へ、そのまま管理を任せているケースもあります。
もちろん、管理会社を変更する必要がない場合もあります。
しかし、相続をきっかけに管理業務の内容や費用を見直すことは、賃貸経営を改善する機会になります。
例えば、次のような点を確認してみましょう。
- 空室募集は積極的に行われているか
- 募集状況や問い合わせの報告があるか
- 修繕や設備故障への対応は迅速か
- 管理委託費用と業務内容は見合っているか
- 建物の維持管理について改善提案があるか
- 将来的な修繕計画を把握しているか
また、管理会社へすべてを委託する方法だけでなく、自主管理を続けながら空室募集だけ不動産会社へ依頼する方法もあります。
レジスタでは、賃貸管理の受託だけでなく、自主管理オーナー様からのテナント募集のご依頼にも対応しています。
8.将来売却する予定なら賃貸借契約にも注意
「ひとまず賃貸にして、数年後に売却したい」という場合には、賃貸借契約の種類にも注意が必要です。
普通借家契約では、貸主の都合だけで契約を終了できるわけではありません。
貸主からの更新拒絶や解約申入れには、原則として正当事由が必要になります。
一方、定期借家契約は、法令で定められた方式や手続きを満たすことで、契約期間満了によって更新なく終了する契約です。
ただし、定期借家契約であっても、必要な事前説明や終了通知などの要件を守る必要があります。
また、定期借家契約は普通借家契約と比べて、テナントの募集条件に影響する場合もあります。
将来的に建替えや自己利用、空室での売却を予定している場合には、賃貸借契約の内容を慎重に検討することが大切です。
なお、入居中の状態でも収益不動産として売却することは可能です。
売却する際に必ずしもテナントを退去させる必要はありません。
9.相続した店舗・ビルの売却と賃貸、どちらが向いている?
ここまで解説した内容を踏まえ、売却と賃貸の判断材料を整理してみましょう。
売却を検討したいケース
- 建物の老朽化が進んでいる
- 今後多額の修繕費用が必要になる
- 相続人が賃貸経営を希望していない
- 複数の相続人で現金化を希望している
- 賃貸需要が少なく、収益改善が難しい
賃貸経営の継続を検討したいケース
- 立地が良く、テナント需要が見込める
- 現在の賃料収入が安定している
- 比較的少ない投資で空室改善が期待できる
- 長期的に不動産を保有したい
- 将来的な売却も含めて柔軟に検討したい
空室改善後の売却を検討したいケース
- 空室が多いものの、周辺のテナント需要がある
- 募集条件や管理方法に改善の余地がある
- 大規模な修繕を行わずに稼働率を改善できる
- 収益物件としての評価向上が期待できる
ただし、これらはあくまで一般的な判断材料です。
実際には、物件の立地、建物の状態、賃貸借契約の内容、相続人の事情などによって適切な選択肢は異なります。
まとめ|相続した店舗・ビルは売却前に賃貸活用の可能性も確認する
相続した店舗やビルについて、すぐに売却することが必ずしも最適とは限りません。
空室募集や管理方法の見直し、必要な修繕を行うことで、賃貸経営を継続できる可能性があります。
また、空室を改善してから売却することで、収益不動産としての評価が変わるケースもあります。
一方、建物の老朽化が進んでいる場合や、多額の修繕費用が必要になる場合には、現況のまま売却する方が適していることもあります。
大切なのは、現在の売却価格と、賃貸経営を継続した場合の収益性、空室改善後の売却価格を比較することです。
相続した店舗・ビルの今後について、売却か賃貸かを決める前に、一度現状を整理してみてはいかがでしょうか。
日本橋・人形町エリアの相続した店舗・ビルのご相談はレジスタへ
レジスタ合同会社では、日本橋・人形町エリアを中心に、店舗・事務所などの事業用賃貸仲介、賃貸管理、不動産売買仲介を行っています。
弊社では、テナントショップ人形町を運営しており、店舗・事務所などのテナント募集にも対応しています。
また、建築に関する知識を活かし、原状回復や設備更新、建物のバリューアップなども含めたご提案を行っています。
「親から相続したビルの空室を埋めたい」
「長年同じ管理会社に任せているが、管理体制を見直したい」
「古い店舗を改修して貸すべきか迷っている」
「テナント募集を行ってから売却した方がよいのか知りたい」
「ひとまず賃貸経営を続け、将来的には売却したい」
このようなご相談にも対応しております。
相続不動産については、司法書士や弁護士などの専門家と連携しながら、物件の状況に応じたご提案を行っています。
相続した店舗・ビルについて、売却か賃貸か方針が決まっていない段階からでも、お気軽にご相談ください。
--------------------------------------------------------------------
レジスタ合同会社
住所:
東京都中央区日本橋人形町3-3-5天翔日本橋人形町ビル206
電話番号 :
03-3527-2637
FAX番号 :
03-3527-2638
宅地建物取引業免許 東京都知事(2)第101770号
建設業許可 東京都知事許可(般-6)第150822号
コーポレートサイト:https://re-gista.co.jp
賃貸サイト:https://re-gista.com
外国人技能実習生賃貸ナビ:https://www.gaikokujinginou-re.com
テナントショップ人形町:https://ningyocho.tenant-info.net
X(Twitter):https://twitter.com/regista_re
Facebookページ:https://www.facebook.com/regista.llc
インスタグラム:https://www.instagram.com/regista_re
不動産売却LP:https://re-gista-baikyaku.com
日本橋人形町でオフィス物件を仲介
日本橋人形町にて店舗物件を仲介
日本橋人形町で信頼できる賃貸管理
--------------------------------------------------------------------